板金加工M&Aで会社の売却を考えるとき、最初に整理したい点があります。正常な利益、引き継げる技術と顧客、売主が守りたい条件です。本記事では、公表されたM&A事例と業界動向を解説します。事業価値評価と評価倍率の計算例も取り上げます。それらを結び付け、納得できる事業承継の判断を考えます。
「後継者が決まっていない」「設備更新にもう一度借入をするべきか迷う」「職人と取引先を残して引退したい」。こうした悩みは、価格査定だけでは解決しません。誰に、何を、どの状態で引き継ぐかを決めて初めて、譲渡価格と承継後の運営を一緒に検討できます。
対象は、精密板金、筐体、装置カバー、レーザー・タレパン、曲げ、溶接、製缶、金属プレスとその周辺工程を担う中小製造業のオーナーです。工程や顧客市場が違えば評価の前提も変わるため、関連業種の事例を自社の相場にそのまま当てはめず、取引の目的と承継する能力を読み取ります。
売却判断の要点
- 評価倍率を尋ねる前に、オーナー退任後も残る利益と必要投資を整理する。
- 事業価値、株式価値、売主の税引後手取りを分けて比較する。
- 技術は、設備だけでなく人・加工条件・検査・顧客承認とセットで説明する。
- 最高の提示価格と、最も実行確度の高い条件が一致するとは限らない。
- 雇用、工場、個人保証、引継ぎ期間を価格と同時に交渉する。
公表事実とアドバイザーの視点による分析を区別し、数値の計算例には仮定を明記しています。制度・公開情報の確認基準日は2026年9月14日です。個別の価格や税務・契約条件は、対象会社と取引条件を確認して判断します。
目次:知りたいテーマから読む
- 板金加工M&Aの出発点は「売れるか」より「何を引き継ぎたいか」
- 板金加工M&Aを考える前に知っておきたい業界動向
- 板金加工M&Aはいつ検討を始めるべきか
- 板金加工M&Aの買い手戦略と、強みの伝え方
- 業界統計を板金加工M&Aの売却資料に生かす四つの問い
- 板金加工M&Aの実例を、自社の承継価値に読み替える
- 板金加工M&Aの企業価値評価は「引き継いだ後に残る収益」から考える
- 板金加工M&Aの仮定モデル:EBITDA倍率と株式価値
- 板金加工M&Aの評価手法と、設備・収益の二重計上
- 板金加工M&Aの価格調整:資産・負債と契約条件
- 板金加工M&Aの売却準備から最終契約まで
- 板金加工M&Aのデューデリジェンスに備える
- 板金加工M&Aで価格と一緒に比較する七つの譲渡条件
- 板金加工M&Aの引継ぎを、売却前の条件に組み込む
- 板金加工M&Aの売却・事業承継でよくある質問
- 板金加工M&Aの相談には、価格と承継の希望を持ち込む
- 参考文献・公表資料
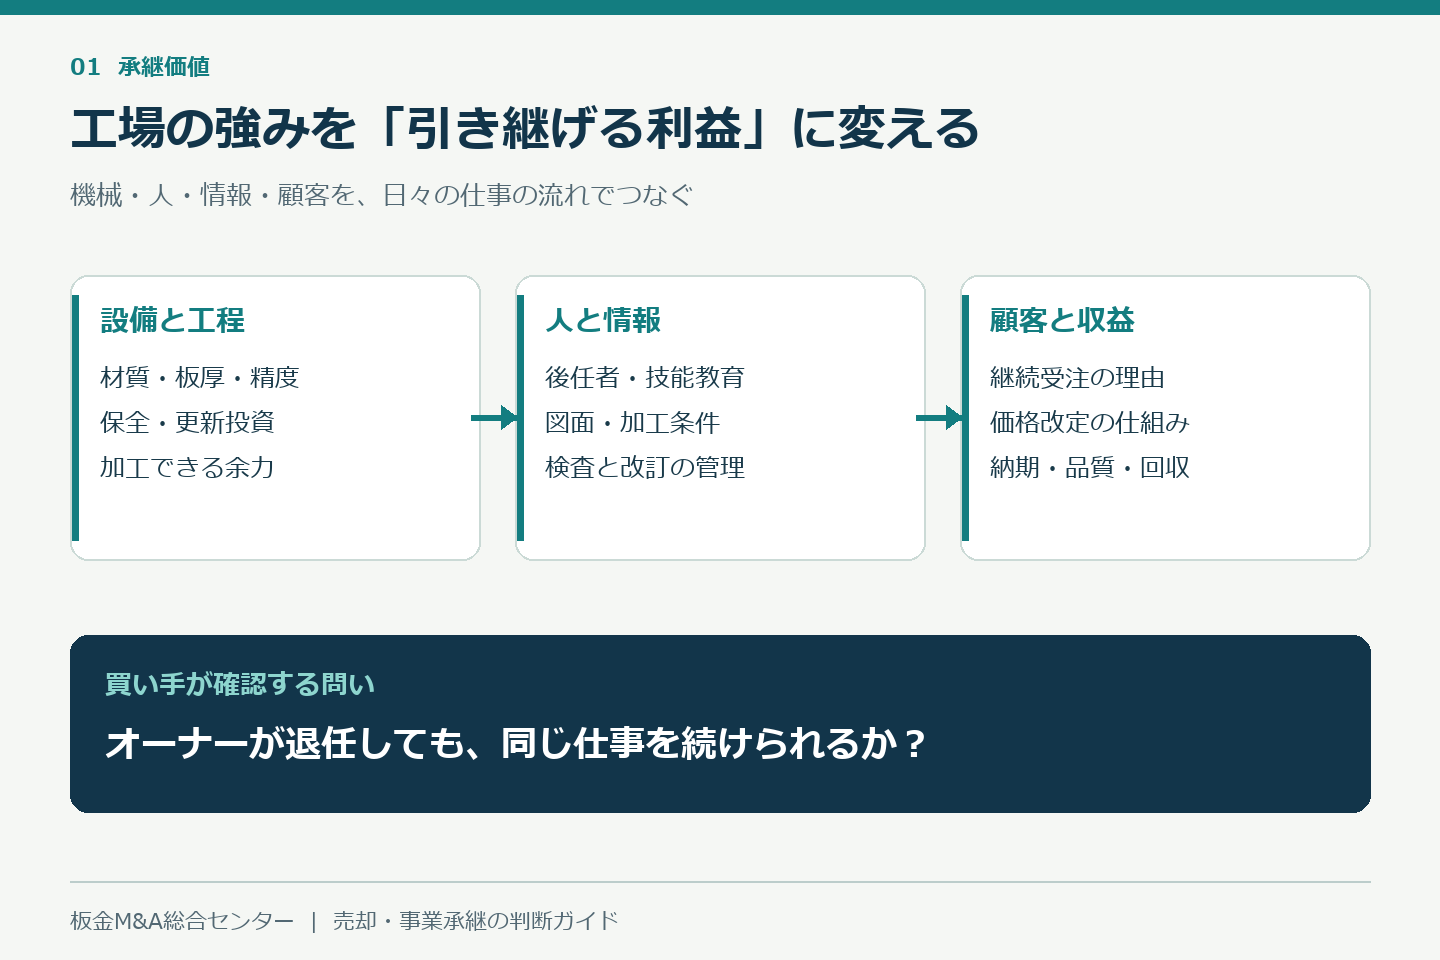
板金加工M&Aの出発点は「売れるか」より「何を引き継ぎたいか」
板金加工M&Aで実現したい承継を三つの文章にする
売却理由を「後継者不在」だけで終わらせると、相手探しの途中で判断が揺れやすくなります。経営者自身の生活、会社が続けるべき仕事、従業員や顧客への約束を分けて書いてみてください。たとえば「自分は二年以内に日常の経営から離れる」「現在の工場で主要品番を供給する」「現場責任者と相談しながら処遇を説明する」という形です。これは契約条文ではなく、比較の出発点です。
次に、各項目を必須条件と相談可能な条件に分けます。板金加工M&Aでは、工場の立地も重要な条件です。現所在地の長期維持が必須なのかを考えます。従業員の通勤範囲内なら移転も可能なのかで、候補先は変わります。また、屋号を残したい理由が顧客への信用にある場合もあります。その場合は会社名の維持に加え、ブランドや窓口の継続も検討できます。希望を目的と実現方法に分けると、選択肢を広げられます。
家族の考えも確認が必要です。売主が株式をすべて持っていると思っていても、親族、元役員、先代の相続人が一部を保有していることがあります。会社所有の工場と個人所有の土地が混在する場合は、会社を売る話と賃貸条件の話が別に生じます。候補先に説明する前に、誰が何を持ち、誰の協力が必要かを整理しておくと、後の条件変更を減らせます。
親族承継・従業員承継・第三者承継を同じ軸で比べる
親族承継は、後継者が働いているだけで完了するものではありません。株式の移転、経営権、借入や保証、先代との役割分担、他の相続人との関係を検討します。従業員承継では、現場で優れた工場長が経営を望んでいるか、株式を取得する資金や金融機関対応を担えるかを確かめます。本人の意思を確認せずに「この人が継げる」と決めつけないことが大切です。
第三者承継では、外部の経営資源を取り込める可能性がある一方、企業文化や意思決定の仕組みが変わります。経営者が退任を希望していても、主要顧客への説明や見積りの引継ぎを求められることがあります。どの方法も、引継ぎの担い手、資金、経営体制、時間という四つの条件で比較すると、自社に合う経路が見えます。
| 比較する事項 | 確認する問い | 最初に準備するもの |
|---|---|---|
| 引き継ぐ意思 | 候補者は責任と役割を理解しているか | 経営者の業務一覧と希望時期 |
| 資金と所有 | 株式・事業・不動産の移転に対応できるか | 株主構成、借入、資産所有の一覧 |
| 経営の継続 | 営業・現場・資金繰りを誰が担うか | 役割分担と代替担当者の表 |
| 合意のしやすさ | 家族・従業員・顧客・金融機関との調整は可能か | 必要な説明・承諾の整理 |
アドバイザーの視点:売却準備は意思決定の自由を増やす作業
準備したから必ず売却しなければならないわけではありません。実力利益、株主構成、設備更新、経営者依存を整理することは、単独で続ける判断にも役立ちます。準備が進むと、今すぐ譲る、数年後に譲る、社内承継を試す、共同出資で段階的に移るなど、それぞれの条件を具体的に比較できます。
アドバイザーとして重視したいのは、経営者が納得して選べる状態です。買い手から価格を示される前に、自分の優先順位を持つこと。会社の弱点も把握し、それを隠すのではなく、解消する方法と残る負担を説明できること。この二つが整えば、条件交渉を価格だけの押し引きにせず、事業が続くための対話にできます。
板金加工M&Aを考える前に知っておきたい業界動向
板金加工M&Aの判断は、業界全体の好不調だけでは決まりません。同じ売上規模の工場でも、主力の加工分野は異なります。受注先の設備投資や、必要な熟練度にも差があります。さらに、外注工程や材料の調達方法も確認が必要です。これらが将来の収益と引継ぎの難しさを左右します。業界動向からは、買い手が確認したい点を予測します。それだけで自社の売却を急ぐ必要はありません。
ここで扱う板金加工は、主として金属板の切断、曲げ、溶接、仕上げなどを通じて、機械部品、筐体、カバー、構造物等を製造する事業です。精密板金と厚板加工では設備も顧客も異なり、同じ板金という言葉が使われる建築板金や自動車の補修板金とも事業構造が異なります。M&Aの相手探しでは、名称が近い会社を集めるよりも、どの工程と顧客用途がつながるかを説明するほうが有効です。
人手不足は採用の問題であると同時に、技術を引き継ぐ問題
2026年版中小企業白書は、労働供給制約の下で供給力を維持・向上する重要性を示し、価格転嫁、成長投資、事業承継・M&Aと、AI・デジタル化を取り上げています。これは中小企業全体に関する整理であり、板金加工会社の将来を一律に予測するものではありません。ただし、売却を考えるオーナーにとって、従業員を増やせるかだけでなく、現在の仕事を次の世代が再現できるかを点検する契機になります。[参考:2026年版中小企業白書]
例えば、曲げ順序を決められる人が一人しかいない場合、その人の人数分だけ能力があるとは限りません。ほかの作業者が判断を待つ時間や、難しい図面を避けている機会損失も考える必要があります。溶接ひずみの調整、外観品質の判定、加工の可否を見抜く見積りについても同様です。買い手に説明したいのは従業員数だけではなく、工程別に誰が担当でき、誰が教えられ、代替できる範囲がどこまであるかです。
熟練者の在籍と、技術の再現性を分けて示す
板金加工M&Aでは、熟練者の在籍と技術の承継可能性を分けて考えます。これはアドバイザーとして重視したい評価の視点です。熟練者の在籍は強みです。ただし、退任後の再現方法が示されなければ、買い手は慎重になります。引継ぎ期間や教育費を確認する必要があるからです。標準書の量だけを目標にせず、別の担当者が仕事を再現できるかを試します。その実績を残すことが、技術の売却準備になります。
オーナー自身が見積り、材料手配、納期調整、不具合対応を抱えている場合も、単に後任社長を置けば解消するとは限りません。業務を一週間だけ書き出し、営業判断、製造判断、資金判断に分けると、必要な後任の役割が見えてきます。買い手が補える機能を明確にすることで、残留期間を漠然と長く設定することなく、引継ぎの到達点を話し合いやすくなります。
価格転嫁の進展は、各工場の利益改善を保証しない
中小企業庁の2026年3月価格交渉促進月間フォローアップ調査では、調査全体の価格転嫁率は54.2%でした。コスト別では原材料費55.7%、労務費50.0%、エネルギーコスト48.9%です。調査は2026年6月26日に公表され、回答企業は69,625社でした。これらは板金加工だけの数値ではなく、54.2%の企業が値上げをしたという意味でもありません。[参考:2026年3月価格交渉促進月間調査]
この数字を自社の売却判断に結びつけるには、材料費、加工費、外注費のどこで負担が増え、どの売上に反映できたかを調べます。材料の値上がり分は改定できても、段取り時間や少量注文の手間が据え置かれていることがあります。売上が増えていても利益が伸びていないときは、数量増によるものか、材料価格を通過させただけなのかを区別しなければ、買い手に実力を説明できません。
特に多品種少量の工場では、同じ材料重量でも段取り、プログラム作成、検査、梱包の負担が違います。売却準備として有効なのは、すべての品番で精密な原価計算を完成させることではなく、主要な顧客と製品群について、受注条件と実際の工数を説明できる状態に近づけることです。繰り返し注文、試作品、短納期品を分けるだけでも、どこで稼ぎ、どこに改善余地があるかが見えてきます。
板金加工M&Aでは価格改定の再現性を示す
板金加工M&Aへの独自の見解として、価格改定の再現性を重視します。改定の成功額に加え、定期的に見直す仕組みも示します。そのほうが承継後の収益を説明しやすいと考えるためです。見積りの前提、改定の申入れ日、合意内容、適用開始日を残します。これらがあれば、買い手は再現性を検討できます。一方、未合意の値上げを実現済みの利益として扱うことは避けましょう。
自動化設備を板金加工M&Aで評価するには
板金加工の省力化を考えると、レーザー加工機、加工物の搬送、曲げ、溶接などの設備に目が向きます。しかし、一つの設備の処理速度が上がっても、材料供給、プログラム作成、仕分け、バリ取り、検査、出荷で滞留すれば、工場全体の出荷量は思ったほど増えません。売却時には、設備の購入価格だけでなく、実際の生産の流れの中で何を解決しているかを説明します。
設備の一覧表には、機種や年式に加え、主な加工対象、日常点検、修理履歴、稼働の偏り、担当者、データの保管場所を整理すると役立ちます。稼働率が低いことも直ちに弱みとは限りません。受注の季節変動に備えた余力なのか、営業不足なのか、故障や担当者不足で使えないのかによって、買い手の判断は変わります。余力を買い手の案件に使えるかは、材質、板厚、サイズ、要求品質まで合わせて検証する必要があります。
売却直前の大型投資は、購入額と同じだけ売却価格が上がるとは限らないため、慎重に考えたい判断です。もっとも、必要な修繕を止めると操業リスクが増えます。安全と受注維持に必要な対応、故障を防ぐ更新、将来需要を狙う増産投資を分け、それぞれの理由と見積りを買い手へ示すことが現実的です。投資する場合も、投資しない場合も、説明できる判断であることが大切です。
高付加価値分野への展開は、顧客名よりも取引を続けられる条件が重要
経済産業省の2025年版素形材産業ビジョンは、デジタル技術や人材を使った収益力強化を掲げています。また、2040年までに自動車需要を維持・拡大しながら、航空宇宙等の高付加価値分野の需要先比率を3割から5割へ高める目標を示しています。これは素形材産業全体の政策目標であり、板金加工業だけの予測や、現時点ですでに達成した数値ではありません。[参考:2025年版素形材産業ビジョン]
売却を考える板金オーナーは、自社が成長分野に関わっているという説明を一段具体化するとよいでしょう。最終用途は何か、どの工程を担当しているか、量産か試作か、いつから継続しているか、検査や履歴管理にどのような要求があるかを整理します。先端分野の売上であっても、単発の設備投資に連動する仕事と、保守や継続生産に関わる仕事では、受注の見通しが違います。
高い品質を主張するだけでは、買い手は競争力を検証できません。不適合の発生状況、検査方法、測定機器の管理、図面変更への対応、再製作の負担などから、品質が日常業務として維持されているかを見ます。顧客の図面や技術情報を扱う場合は、秘密保持や開示範囲にも配慮して説明資料を作ります。強みを示すために、第三者へ自由に共有できない情報まで開示してよいわけではありません。
高い加工技術を、継続受注の仕組みで裏付ける
当サイトの分析では、「難しい加工ができる」という技術力と、「その加工を適切な納期と価格で継続受注できる」という事業力を分けて示すことが重要です。前者だけなら優秀な技術者への依存に見える可能性があります。営業、工程設計、品質管理、納期管理が組み合わさり、担当者が変わっても仕事を続けられると説明できれば、会社として引き継ぐ意味が伝わります。
板金加工M&Aはいつ検討を始めるべきか
年齢だけで決めず、次の経営判断が来る時期から考える
売却の検討開始は、社長の年齢だけで決めるものではありません。大型設備の更新、工場賃貸借の更新、工場長の退職、主要顧客の調達方針変更、新しい取引を受けるための体制整備など、会社として大きな判断を迫られる時期があります。その判断を現在の体制で実行するか、承継先と一緒に行うかを考えると、検討を始める理由が明確になります。
2025年版小規模企業白書は、後継者不在率が低下傾向にある一方、中小企業経営者の60歳以上が過半数を占めると整理しています。この統計は個々の工場の承継難易度を決めません。親族や従業員に候補がいても、経営を担う意思、資金調達、顧客対応、技術を教える体制が整っているかは別の問いです。[参考:2025年版小規模企業白書・事業承継]
売却準備を始めることは、その時点で売却を決めることではありません。資料を整え、承継の条件を考え、複数の選択肢を比較すると、従業員承継や親族内承継が現実的になる場合もあります。逆に、自社だけで後継者を育てるには時間が足りないと分かれば、第三者承継の相手に求める役割が明確になります。準備によって選択肢を具体的にすることが、オーナーの判断を支えます。
業績が良い時期でも、良さの内訳を説明する
業績が良い時期は売却の説明をしやすい一方、その利益が一時的なら買い手は慎重になります。大型案件の集中、顧客の前倒し発注、一時的な材料調達条件、社長の長時間労働などが重なっていないかを確認します。決算書の数字だけでなく、顧客別・用途別の推移、受注残の内容、納品後の継続性を整理すると、会社の通常の姿が伝わります。
業績が落ちた時期にも、回復の説明ができる場合があります。ただし、希望と根拠は分けなければなりません。失注が恒久的なのか、顧客の在庫調整なのか、工場内の制約なのかを調べ、見積提出中、内示、正式受注を区別します。買い手が改善できそうな課題も、実行に必要な人員、費用、時間が不明なままでは、売却価格へ全面的に反映されると期待できません。
板金加工M&Aの売り時を、最高利益の一年だけで考える必要はありません。アドバイザーとしては、現状と次の課題を説明できる準備を重視します。市場全体の売り時を正確に当てることは困難です。一方で、見積りの属人化は減らせます。設備更新予定の整理や、顧客別の利益傾向の把握も進められます。こうした準備は、オーナー自身が取り組める作業です。先延ばしによる選択肢の減少と、相場の不確実性を分けて考えましょう。
待つ理由を決めるなら、期限と確認指標も決める
「業績が戻ったら」「若手が育ったら」と考える場合、その条件がいつ満たされるかを具体化します。主要製品の価格改定が反映された月次実績を確認する、複数の担当者が見積りを作れるようにする、設備修理を終えて安定稼働を確認するといった目標なら、検討を再開する判断ができます。期限のない待機は、準備と同じではありません。
オーナーの健康や家庭の事情も会社の将来と切り離せません。働けなくなるまで経営を続けることを前提にすると、本人が望む引継ぎ方を選ぶ時間が短くなる可能性があります。顧客に誰が挨拶をするか、製造判断を誰が代行するか、資金管理へ誰がアクセスできるかを整えることは、売却をしない場合にも会社を守る準備になります。
板金加工M&Aの買い手戦略と、強みの伝え方
板金加工M&Aの買い手は、同業の加工会社だけとは限りません。完成品や装置を扱う事業者も候補になります。前後の加工工程や、別地域の生産拠点を求める事業者もいます。それぞれ買収の目的が違います。同じ工場でも、相手にとって解決できる課題は変わります。そのため、候補ごとに強みの伝え方を変える必要があります。
| 買い手の狙い | 自社で整理したい情報 | 売主が確認したい点 |
|---|---|---|
| 受注増に対応する生産能力の確保 | 材質・板厚・寸法、余力、納期、対応工程 | 新しい仕事が既存顧客の納期を圧迫しないか |
| 前後工程をつなぐ一貫対応 | 外注工程、工程間の移動、品質責任、管理方法 | 統合後に誰が工程を調整するか |
| 技能と品質管理体制の承継 | 担当者、技能の重複、教育、検査の記録 | 人材の処遇と育成に具体的な計画があるか |
| 顧客分野や地域の拡張 | 用途別売上、継続性、物流、取引の条件 | 顧客説明と秘密保持をどう進めるか |
| 承継を通じた経営体制の強化 | 社長業務、管理者層、会計・生産情報 | 経営を担う人をいつ配置できるか |
同業との板金加工M&Aでは補完できる工程を示す
同じ板金加工を営む相手でも、扱う材質、板厚、製品サイズ、得意な数量帯は異なります。一方が試作と設計変更に強く、もう一方が繰り返し生産に強い場合、役割を分けられる可能性があります。しかし、設備が同じでも、加工精度、表面の要求、検査、梱包が異なると、そのまま仕事を移せないことがあります。相乗効果は設備カタログではなく、実際の案件を想定して検証します。
同業への売却で工場が集約されるかは、買収の目的と拠点の条件によります。従業員の通勤、顧客への距離、設備移設、建屋の制約を踏まえなければ、統合の経済性は分かりません。工場や雇用の継続を重視するオーナーは、価格提示を受けた後に初めて希望を伝えるのではなく、買い手の計画を比較する段階で確認する必要があります。
異業種の買い手には、工場を運営する難しさまで説明する
完成品や装置を扱う買い手には、調達の安定、設計と加工の連携、納期短縮などの意図が考えられます。ただし、加工会社を保有すれば直ちに外注費が下がるとは限りません。多様な顧客の仕事を組み合わせることで設備や人員が稼働している工場では、特定の仕事だけに寄せると採算が変わる場合があります。既存の受注構成を維持する意味を、売主から説明することも重要です。
買い手が現場の運営経験をどの程度持っているかも確認します。新しい社長を置くのか、現場責任者を派遣するのか、管理部門だけを支えるのかでは、売主に求められる引継ぎが変わります。オーナーの早期退任を希望する場合は、買い手が意欲的であることに加え、製造判断と顧客対応を引き受ける人が具体的に決まるかが大切です。
顧客集中と外注依存は、関係の中身まで確認する
特定顧客への売上集中は、取引縮小の影響が大きいという点で確認対象になります。一方、長期継続、複数部署からの受注、共同での工程改善、変更しにくい品質管理条件などが存在することもあります。「一社の比率が高いから低評価」と機械的に決めるのではなく、継続の理由と変化し得る条件を説明する必要があります。売上比率に加え、粗利、回収、受注の決め方も整理しましょう。
外注依存についても、自社で持たない工程を安定した協力先と組み合わせているなら、事業の仕組みとして意味があります。しかし、一人の担当者の関係だけで成立している、代替先がなく納期も不明確、品質責任が整理されていないといった場合は、承継後の不確実性になります。内製化が常に正解というわけではなく、外注を続ける場合の条件と代替可能性を確認します。
受注側としての価格交渉だけでなく、外注先へ仕事を委託する側の取引管理も整理しておきたい項目です。2026年1月1日施行の取適法では、一方的な価格決定や支払方法等のルールが見直されています。自社の取引に適用される範囲や具体的な対応は、取引内容を確認したうえで専門家へ相談する事項です。売却準備では、発注条件や支払条件をすぐ確認できる状態を目指します。[参考:公正取引委員会・取適法]
業界統計を板金加工M&Aの売却資料に生かす四つの問い
業界動向を読んだ後は、次の四つを自社の言葉で説明できるか確認してください。第一に、どの顧客用途の仕事で利益を確保しているか。第二に、その仕事を受け続けるために誰の技能とどの設備が必要か。第三に、これから発生する更新・採用・教育の負担をどう考えているか。第四に、第三者の経営資源が加わることで何が改善し、何を維持すべきかです。
板金加工M&Aの説明資料では、事実と予測、希望を分けます。昨年から続く注文は、確認できる事実として説明します。しかし、引合いだけの仕事は正式受注と同じには扱えません。買い手の顧客へ販売できる可能性も、最初は仮説です。品質条件や営業体制を確認してから計画に反映します。この区別があれば、質問への回答を進めやすくなります。交渉中の認識違いを減らす助けにもなります。
板金加工M&Aにおける当サイトの独自見解は、工場を「機械と顧客の集合」として説明するだけでは不十分だということです。見積りから回収までを回し、品質と納期を守り、必要な利益を残す仕組みとして説明することで、承継する会社の実像が伝わります。業界の追い風があるときも逆風があるときも、その仕組みがどの程度持続できるかを示すことが、売却の条件を考える出発点になります。
板金加工M&Aの実例を、自社の承継価値に読み替える
板金加工会社の売却を考えるとき、他社の成約情報は、自社に合う相手と準備すべき資料を考える材料になります。取引金額の大小だけを見ても、自社の価格は分かりません。買い手が取得したかった機能、その機能を支える人と顧客、取得後に実行しようとしたことまで読むと、自社の説明に使える視点が見えてきます。
ここでは、公表された金属加工分野の七つの事例を紹介します。精密プレス、パイプ加工、切削、放電加工など、板金加工に近接する工程を含みます。板金専業会社だけの成約統計ではありません。各事例の「確認できる事実」と「売主への示唆」を分け、後者はM&Aアドバイザリーの観点からの独自分析として説明します。
主な取引時期は2021〜2022年です。現在の売却相場を直接示す事例としては扱いません。また、買い手が掲げた相乗効果は、取得後に達成された成果と区別して読む必要があります。売却金額や利益倍率が公表されていない事例に、推定の倍率を付け加えることもしません。
事例1:三陽工業による太田工業所の承継から、一貫工程と技能を考える
確認できる事実。2022年6月、製造業と製造人材の事業を持つ三陽工業が、鉄道車両などのパイプ部品を加工する太田工業所の全株式取得契約を発表しました。対象会社は、切断、曲げ、機械加工、溶接、研磨などに対応していました。買い手は、研磨工程の強化と人材の活用による技能承継を今後の方針に挙げています。確認した発表には、株式取得価額や評価倍率の記載はありません。事例1の公表資料
事例1の示唆:工程をまたぐ連携を引き継ぐ
売主への示唆。一貫加工の価値は、設備一覧の長さよりも、工程をまたぐ調整が少なく済むことに表れます。曲げ後の寸法のばらつきを溶接前に補正できる、表面仕上げの要求を最初の材料手配に反映できる、工程途中で不具合を発見して出荷の遅れを防げる。このような連携は、機械を別々に購入しただけでは再現できません。
そのため売主は、代表的な製品を一つ選び、受注から出荷までの流れを見せるとよいでしょう。図面を受け取った人、加工順を決めた人、段取り時間、検査方法、手直しの判断、外注との境界を整理します。工程ごとの粗利益を厳密に算出できなくても、どこで待ち時間や不良を減らしているかを示すことで、買い手が取得する機能を具体化できます。
板金加工M&Aで技能を説明するには、熟練者の人数や年齢だけでは足りません。若手が一人で担える工程、指導時間、失敗しやすい条件も共有します。そうすれば、買い手は追加人員の配置計画を立てやすくなります。当センターは、教えられる状態の技能を承継資産と捉えます。買い手の人材供給力と結び付きやすくなるためです。
一方、指導役を兼ねる熟練者に、通常生産と教育を同じ負荷のまま求める計画は実行が難しくなります。売却前の面談では、教育期間中の生産余力、指導担当者への処遇、休日対応の有無まで話を進めることが、技能を残すという約束を具体的な条件に変えます。
事例2:アルコニックスによるソーデナガノ取得から、価格の比較条件を考える
確認できる事実。アルコニックスは、電池向けの金属プレス部品、金型、機械装置を扱うソーデナガノについて、2022年4月に株式取得契約を締結し、同年11月30日に全株式取得の完了を発表しました。完了時の開示では、普通株式の対価が88億円、デューデリジェンス費用等の概算が3,800万円と区別されています。事例2の事業・契約に関する公表資料、取得完了の公表資料
事例2の示唆:取得金額を自社の倍率に直結させない
売主への示唆。この金額から「精密板金なら売上高の何倍で売れる」と結論付けることはできません。株式対価と事業価値では対象が異なり、企業の規模、保有資産、海外拠点、成長投資、負債の状況も違います。取引の成否を支えた将来利益の見通しや、正常な状態に調整したEBITDAが分からなければ、比較可能な倍率にはなりません。
自社に生かすべき論点は、「どの用途の、どの加工課題を解決しているか」です。同じプレス部品でも、汎用的な形状を加工する会社と、材料の変形や品質のばらつきを抑えながら量産を安定させる会社では、顧客が取引先を変更するときに必要な検証が異なります。取引が続く理由を、顧客との付き合いの長さだけで終わらせず、図面変更時の対応力や品質記録で説明することが重要です。
成長市場向けの売上がある場合も、用途名だけで価値を主張しないことを勧めます。量産採用済みなのか、試作段階なのか、顧客の設備投資計画に依存するのかを区分してください。高い成長率を置いた計画より、確定受注、見積提出、開発相談を分けた計画の方が、買い手は実行確率を検討しやすくなります。
また、買い手の費用を含む総額は、売主の手取り額ではありません。この事例を価格交渉の参考にするなら、株式対価、調査費用、借入金の扱い、売主側の費用を別々に確認する姿勢を持つことが大切です。公開された大きな数字を追うより、自社の条件表の中で何が株主に帰属する金額なのかを明確にする方が、判断を誤りにくくなります。
事例3:ROCKY-ICHIMARUによる新栄精工取得から、協力工場の価値を考える
確認できる事実。2022年4月、タイヤ製造機器向けのバルブ等を製造するROCKY-ICHIMARUが、金属加工の新栄精工の全株式を取得したと発表しました。対象会社は、買い手の主力協力工場の一つとして機械加工を担っていました。買い手は内製化を課題としていたこと、今後の品質向上と納期短縮を目指すことを説明しています。取得価額と倍率は、確認した発表に記載されていません。事例3の公表資料
事例3の示唆:主要顧客が買い手になる意味
売主への示唆。板金加工M&Aでは、売上が一社に集中していると顧客依存が論点になります。ただし、その主要顧客が買い手候補になる場合もあります。その場合、供給継続や外注工程の管理が取得理由になり得ます。協力工場を自社グループ内に迎える目的があるからです。同じ事実でも、買い手との関係によって評価の意味が変わります。
ここで売主が準備したいのは、主要顧客向けの年間売上だけではありません。緊急対応した件数、欠品を防いだ生産調整、設計変更を吸収した方法、特殊な治具の内容、代替加工先に移す場合の検証工程を整理します。自社が日常的に引き受けている調整業務を見えるようにすることで、相手にとっての供給機能を説明できます。
ただし、「顧客が困るはずだから高く売れる」という交渉姿勢は勧められません。価格を上げる材料を探すのと同時に、買い手が取得後も安定して発注できる条件を示す必要があります。設備更新の時期、特定技能者への依存、第三者の金型や治具の管理、他の顧客への供給継続を整理して、取得によって何が安定するのかを具体化します。
主要顧客への打診時期にも配慮が必要です。日常の商談の延長で売却意向が広がると、通常発注の判断に影響する可能性があります。売主側で情報開示の窓口と段階を決め、最初は事業承継の方向性を確認し、詳細な財務や人員情報は守秘の枠組みを整えてから共有する進め方が考えられます。
事例4:オージックグループによる広進工業の70%取得と、営業赤字の読み方
確認できる事実。2022年6月、オージックグループは、子会社を通じて自動車部品の切削加工を行う広進工業の株式70%を取得することを公表しました。残る30%は個人株主一名の保有とされ、買い手は経営管理のノウハウ共有と支援体制の構築を方針に挙げました。公表された2021年3月期の営業利益は赤字です。取得価額と純資産額は非開示でした。事例4の公表資料
事例4の示唆:赤字の原因と部分売却の条件
売主への示唆。この事例を板金加工M&Aに生かすには、赤字の理由を調べます。営業赤字の年度があるだけで、M&Aの可能性がゼロとはいえません。一方で、赤字企業でも必ず売れるとはいえません。高い倍率が付くと断定することもできません。原因、必要な追加投資、継続受注の見通しを確認します。それらによって、買い手が引き受けられる条件は変わります。
売主は赤字の説明を「一時的だった」で止めず、数量減少、材料価格、人件費、不良、設備停止、顧客別採算に分けてください。材料費が上がったのに価格改定できていない場合と、特定製品の受注が恒久的に失われた場合では、回復のために必要な行動が違います。原因を分けた上で、すでに実行した改善と、買い手の支援があれば実行できる改善を区別します。
70%取得のように一部の株式を残す形では、売却後も株主として利益とリスクを共有します。最初の売却代金だけでなく、残存株式をいつ、誰に、どの条件で譲渡できるか、配当をどう考えるか、追加出資が必要になったときにどうするかまで検討が必要です。残りの株式を保有しているだけで、従来と同じ経営裁量が確保されるとは限りません。
当センターの見方では、部分売却は、引退まで時間をかけたいオーナーにとって検討の余地があります。ただし、その適否は希望する役割と負担で判断すべきです。経営に参加する意思、買い手と相談して決めたい事項、退任の条件を先に整理してから株式比率を考えると、形式に引っ張られにくくなります。
事例5:アルインコグループによるウエキン取得から、深絞り技術の承継を考える
確認できる事実。2021年11月、アルインコは、金型設計・製作からプレス加工、検査までを行うウエキンについて、グループ合計で100%の株式を取得する決議を公表しました。対象会社の深絞り技術や、コスト低減・機能向上のノウハウを、グループの製造・製品開発で活用する方針が示されています。初回発表に取得価額や倍率の記載はありません。事例5の公表資料
事例5の示唆:深絞りの技術を会社の能力として伝える
売主への示唆。加工会社の技術価値は、図面通りに作れる能力と、作りやすい図面へ改善する能力を分けて説明すると伝わりやすくなります。板金やプレスでは、形状の工夫により工程数を減らす、部品の組み合わせを変える、材料の歩留まりを上げるといった提案があり得ます。これらの提案履歴は、設備の台数とは別の取得理由になります。
売主資料では、守秘義務に配慮したうえで、従来案と改善案の違いを示します。材料使用量、加工回数、組立時間、寸法安定性など、改善した指標を一つか二つに絞ると説明が明確になります。顧客から評価された技術と、その技術によって自社が得ている利益を区別することも大切です。価値ある提案をしていても、無償対応が多く利益に反映されていない場合は、収益化の余地として別に説明します。
買い手の既存製品に応用できるという仮説は魅力がありますが、採用が決まっていない将来案件を売上計画へ確定的に積み上げるべきではありません。技術面談で応用の可能性を検討し、試作の費用、検証期間、顧客の承認条件を確認して初めて、取得後の計画が具体化します。
また、技術者の発想を残すためには、過去図面の保存だけでは不十分です。なぜその形状を選んだのか、どの試作がうまくいかなかったのか、金型修正の判断基準は何だったのかを整理してください。最終図面に至る過程を共有できると、次の製品を開発する人へ経験を引き継ぎやすくなります。
事例6:放電エンジニアリングの事業承継ファンド活用とMBO
確認できる事実。2021年6月、事業承継ファンドが、放電加工を中心とする金属加工会社の放電エンジニアリングへ投資したことを発表しました。その後の2025年6月の公表資料では、オーナー家からの株式取得後に社内の取締役を後継代表者とし、役員派遣による支援を行った経緯が説明されています。最終的に、ファンドが保有する全株式を経営陣による買い取り、すなわちMBOで譲渡したとされています。事例6の投資時の公表資料、承継支援完了時の公表資料
事例6の示唆:後継者の資金と経営体制を補う
売主への示唆。社内に後継者候補がいても、株式を買い取る資金や、経営管理を担う体制が十分ではない場合があります。この事例は、外部の資本と経営支援を一定期間受けながら承継を進めるという考え方を示しています。ファンドを利用すれば必ずMBOで独立できる、という意味ではありません。最終的な譲渡先や時期は、個別の契約と事業状況によります。
オーナーが準備すべきことは、「あの人なら現場を任せられる」という評価を、経営を担う能力へ分解することです。資金繰り、採用、顧客との価格交渉、投資判断、月次の業績管理のうち、後継者候補が現在担当している範囲を整理します。技術面では優れていても、経営判断の経験が少ない場合には、支援が必要な領域が見えてきます。
ファンドとの面談では、資本を提供する金額に加えて、誰がどの頻度で支援するかを確認してください。会議に参加するだけなのか、管理資料の整備や幹部採用まで担当するのかで、現場の負担は変わります。支援実績を確認するときも、投資件数だけでなく、承継後の経営者をどのように支えたのかという内容に目を向けると有用です。
さらに、投資時点で将来の出口を話し合うことが欠かせません。経営陣による買い取り、事業会社への売却、別の投資家への譲渡では、会社と従業員にとっての意味が違います。オーナーの希望を契約にどう反映するか、実現のためにどの程度の利益と資金が必要かを、初期から検討することが承継計画の現実性を高めます。
事例7:エフテックによるインドのプレス・金型会社取得と、市場への接点
確認できる事実。2022年5月、国内の自動車部品メーカーであるエフテックが、インドで鋼材加工、プレス部品、金型を扱うIndia Steel Summit Private Limitedの株式90%を追加取得し、従前の10%と合わせて100%保有としました。公表資料では、現地市場において金型事業を核に事業上の優位性を発揮することが目的とされています。事例7の公表資料
売主への示唆。これは海外事業の取得です。国内の中小板金会社の評価倍率と直接比較する例ではありません。板金加工M&Aに生かせるのは、市場への接点を買うという視点です。加工設備と販路を同時に取得する意味を考えます。国内の会社が、買い手には未知の顧客群と取引している場合もあります。地域や業界への接点が、買収の理由になる可能性があります。
ただし、売主の取引先へ買い手の製品をそのまま販売できるとは限りません。購買窓口が異なる、指定材料や検査条件が違う、取引先登録の審査が必要、といった事情があるからです。買い手に紹介できる顧客数を並べるより、どの製品と技術がどの課題に対応し、誰が検証し、どのくらいの期間が必要かを整理する方が実務的です。
売主側に海外取引がある場合は、売上の通貨、材料の調達通貨、輸送の負担、品質クレーム時の対応、現地担当者への依存も合わせて説明します。成長余地と運営上の負担を同じ資料に載せることで、買い手は自社の販売拠点や管理体制を使って補えるかを判断できます。
七つの事例から、買い手が取得する機能を整理する
以上の事例を売主の立場で読むと、取得理由は、工程、技術、人材、顧客、管理体制、市場への接点に分けて考えられます。これらをすべて兼ね備える必要はありません。自社のどの機能が、どの相手の課題と結び付くかを明確にすることが、相手探しの精度を上げます。
| 自社の特徴 | 買い手が検討する価値 | 売却前に示したい資料 |
|---|---|---|
| 切断から溶接・仕上げまで一貫対応 | 外注調整の削減、納期管理、品質の一体化 | 工程図、工程間の待ち時間、検査記録 |
| 精密な加工条件や金型技術 | 新規立ち上げの短縮、品質再現、製品改善 | 加工実績、改善前後、技術者の担当範囲 |
| 主要顧客に深く入り込んだ受注 | 供給の継続、特定工程の内製化 | 顧客別売上・利益、特殊対応、契約の条件 |
| 現場を担う後継者候補がいる | 経営承継の実行、現場の連続性 | 権限分担、管理経験、育成と支援の計画 |
| 特定の地域・用途に顧客基盤がある | 営業機会の拡大、市場への入口 | 採用までの手順、販売ルート、用途別採算 |
この整理では、買い手にとっての利点だけでなく、実現のために残っている課題も書きます。例えば「塗装まで一貫対応」としていても、塗装を一社の外注先に依存しているなら、その協力関係を引き継げるかが論点です。「後継者候補がいる」場合も、本人が承継を希望しているか、勤務や処遇の条件が合うかを確認する必要があります。
板金加工M&Aへの独自見解:強みを引き継げる利益に変える
当センターでは、板金加工会社の強みを説明するとき、「技術が高い」「顧客に信頼されている」という評価を、そのまま価格の根拠にしないことが大切だと考えます。強みが将来も受注につながり、必要な人員と設備投資を賄った後に利益が残り、オーナー交代後にも続くという道筋を示して、初めて価格の議論に接続しやすくなります。
例えば、社長が図面を見ると即座に加工方法と見積価格を決められる会社には、長年蓄積した判断力があります。その一方、社長が退任した後に同じ速度と採算で見積もれるかは別の問題です。過去の見積と実績原価を突き合わせ、判断を若手や幹部に移せれば、個人の経験を会社として引き継げる状態へ近づけられます。
この点で、売却準備の優先順位は、見栄えを整えることより、買い手が不確かなままにしている事項を減らすことにあります。社長が不在でも納期回答できる、顧客別の採算を確認できる、不良が発生したときの責任と処置が分かる。こうした状態は、取得後の運営計画を作りやすくします。価格が必ず上がるとは限りませんが、分からないことを理由に慎重な条件を置かれる場面を減らすための準備になります。
独自性を示すために、すべてを自社独自の技術と呼ぶ必要もありません。標準的な機械を使いながら、段取り替えを安定させ、小ロットを納期通りに回し、顧客の設計変更に継続対応しているなら、その運営の仕組みを説明すればよいのです。買い手が再現できる形で示された日常の仕事には、華やかな設備紹介とは別の説得力があります。
事例を読んだ後、オーナーが作る一枚の承継メモ
最初から厚い企業概要書を作る必要はありません。まずは、売却後に残したいもの、買い手に支えてほしいこと、自社が相手へ提供できる機能を一枚にまとめてください。残したいものには、従業員の雇用、工場の所在地、顧客への供給、屋号、技術者の育成などが考えられます。どれも同じ優先順位とは限らないため、譲れない条件と相談できる条件を分けます。
支えてほしいことは、「経営全般」のように広く書くより、採用を担う担当者が必要、設備更新の投資判断を一緒にしたい、営業先を広げたい、経理の月次締めを早めたい、と具体的に書きます。買い手の規模や知名度だけでは、これらの支援を実行できるかは分かりません。必要な支援を先に明らかにすることで、候補先との面談で確認する事項が定まります。
相手へ提供できる機能については、その根拠を一つずつ添えます。「短納期」なら通常の受注から出荷までの日数と対象製品、「高品質」なら検査体制と不良対応の記録、「技術提案」なら改善履歴です。平均だけでは実態が伝わらない場合は、標準品と難加工品を分け、どこまでが通常対応で、どこからが特別対応かも説明します。
最後に、オーナー自身の役割を記します。いつまで現場に残れるか、営業同行はできるか、技術指導にどの程度の時間を使えるか、経営責任をいつ移したいか。買い手にとって取得価格と同じくらい重要になるのが、事業を継続できる引き継ぎ方です。売却を考え始めた時点でこのメモを作ると、事例の知識を自社の行動へ移せます。
板金加工M&Aの企業価値評価は「引き継いだ後に残る収益」から考える
板金加工M&Aの価格を考える際は、三つの金額を分けます。会社が生む事業価値、株式の対価、売主の税引後手取りです。「利益の何倍で売れるか」にも、計算の前提があります。どの利益を使い、どの価値を算定しているかを確認します。前提をそろえずに倍率だけを比較すると、条件を誤解しかねません。高い評価に見えても、借入金や必要投資を反映すると変わる場合があります。
本章では、板金加工会社のM&Aを検討するオーナーが、価格提案の中身を読み解くための考え方を説明します。計算例は説明のために設定した仮定であり、実際の成約事例や板金加工業の統計的な相場を示すものではありません。自社への適用では、財務・税務の確認に加え、工場設備、取引の継続性、技能の承継、契約条件を一つずつ照合する必要があります。
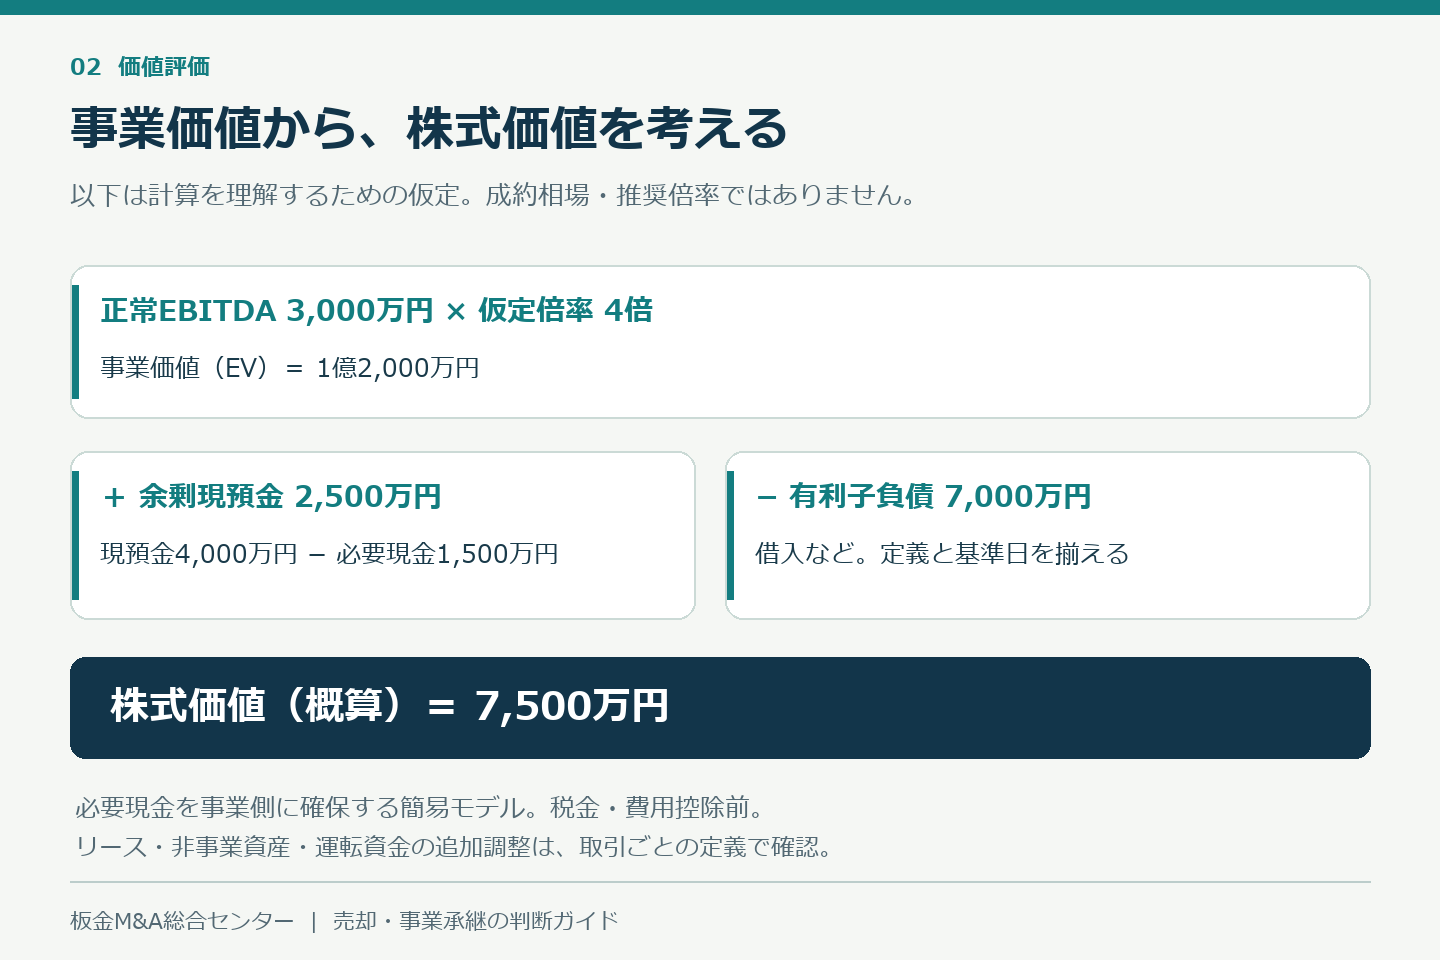
板金加工M&Aの事業価値・株式価値・手取りを分ける
事業価値は、一定の資産と人員を使って事業を継続し、将来の収益や現金を生み出す力を金額で捉えたものです。EVという略語が用いられる場面もありますが、提案者によって非事業用資産や現預金の含め方が異なることがあります。したがって、略語の名称だけに頼らず、「この金額に工場、機械、通常の運転資金、現預金のどこまでが含まれるか」を確認することが出発点です。
株式価値は、株主に帰属する持分の価値です。事業価値を起点に、評価に含めていない余剰現金などを加え、有利子負債などを差し引いて検討します。株式譲渡では、買い手が株主になる一方、会社自体は存続するため、会社の借入金が株主交代だけで消えるわけではありません。買い手が借入金を引き継ぐことと、売主個人に株式対価が支払われることは、分けて把握する必要があります。
株式代金と、売主の税引後手取りの違い
売却後の手取りは、株式対価から売主側の手数料、税金、契約上の精算などを反映した金額です。退職金やオーナーから会社への貸付金返済がある場合も、その受取額を株式対価と混ぜずに整理します。アドバイザーとして重視したいのは、「一番大きく見える金額」を冒頭に置くことよりも、誰が、いつ、どの名目で、いくら受け取るのかを一枚の資金表で説明できる状態です。
| 区分 | 確認する内容 | オーナーが避けたい誤解 |
|---|---|---|
| 事業価値 | 継続事業の収益力と、その維持に必要な資産・投資 | 事業価値の全額が個人に入金されると考える |
| 株式価値 | 事業価値から負債・現金等を調整した株主持分 | 借入金や株主貸付金の調整を見落とす |
| 株式譲渡対価 | 最終契約で合意する株式の価格と支払条件 | 算定値がそのまま確定代金になると考える |
| 税引後手取り | 税金・手数料・精算・支払留保等を反映した受取額 | 退職金や貸付金返済を価格に二重加算する |
正常収益力は「社長が交代しても続く利益」を説明する作業
正常収益力とは、特殊な事情を整理し、事業承継後も合理的に継続すると見込める利益を検討する考え方です。過去の決算書を否定する作業ではありません。税務や会計のルールに従って作られた実績を出発点として、その実績のうち何が将来にも残り、何が変わるのかを明らかにします。売主に都合のよい費用だけを取り除いた利益は、正常収益力の説明としては弱くなります。
板金加工会社では、社長が見積もり、加工方法の判断、重要顧客との折衝、生産の割り振りまで担っていることがあります。この場合、社長退任によって報酬を減らせても、その役割を引き継ぐ人件費や外部支援費が必要です。役員報酬の調整では、削減額だけでなく、後任の仕事内容と追加費用を同じ表に示します。社長の無償に近い働きをそのまま買い手に移せるとは限りません。
家族従業員の給与も、家族だからという理由で全額を調整できるものではありません。経理、購買、検査、配送など実際の仕事を担っているなら、その仕事を続ける費用を残す必要があります。反対に、実態に比べて過大な部分が確認できれば、根拠を示して調整を検討できます。職務、勤務時間、引継ぎ方法、代替人員を確認する方が、一律の割合で給与を減らすより説明力が高まります。
臨時の費用と収入を対称に調整する
突発的な機械故障、工場の移転費用、単発の補償対応などは、一時的な費用として検討する余地があります。ただし、故障が毎年どこかで発生する設備構成なら、修繕費をすべて除くのは適切ではありません。毎期発生する種類の費用か、特定の年度だけの費用かを、修繕履歴や過去の支出で判断します。名称が「特別」であることと、将来発生しないことは同じではありません。
収入側も対称に調整します。臨時の補助金や保険金、一度限りの大口受注によって利益が高くなった年度を、そのまま恒常的な利益として使うと評価が過大になりかねません。どの損益項目に計上されているかを確認し、そもそも起点の営業利益に含まれていない収入なら、二度差し引かないよう注意します。調整表には計上科目、金額、発生理由、翌期以降の見通しを記載します。
板金加工の利益は、売上高だけでは読み取れない
材料価格の上昇を製品価格に転嫁すると、同じ加工量でも売上高が増える場合があります。それだけで加工能力や競争力が高まったとは判断できません。反対に、材料を顧客から支給してもらう受注は、売上高が小さくても加工の付加価値を確保している場合があります。材料込み売上と加工賃中心の売上を分けることで、売上規模の違いと本当の収益力の違いを整理しやすくなります。
営業利益の増減を分析するときは、受注数量、単価、材料差額、外注比率、稼働時間、不良や手直しの負担を確認します。営業利益が伸びた理由が段取り改善なら、作業手順や工程別実績で持続性を示せます。短納期対応のために残業を増やしただけなら、採用費用や労務管理を含めた継続可能性の検討が必要です。利益の増加を、それが生まれた工場の動きまで戻して説明します。
顧客別の売上構成も、正常収益力の重要な裏付けになります。継続する量産品、補修部品、開発試作品、設備投資向けの単発品では、翌期の見通しの立て方が異なります。受注残が大きくても、取消条件、検収時期、材料の先行購入、追加工の負担が不明なら、その全額を利益の確実性に結び付けることはできません。売上高を積み上げるより、受注が利益と入金に変わる条件を示すことが大切です。
板金加工M&Aの仮定モデル:EBITDA倍率と株式価値
正常EBITDA3,000万円を組み立てる
EBITDAは、利息、税金、減価償却などの影響を整理して事業の利益を比較するために使われる指標です。ここでは、営業利益にその営業利益に含まれている減価償却費を加え、事業承継後の継続性を考慮した調整を行います。実務上は算出の起点や調整項目が異なることがあるため、EBITDAという言葉だけで比較せず、計算明細をそろえてください。
以下は一社の仮定モデルです。営業利益1,800万円、減価償却費1,200万円、減額可能な役員報酬の過大部分800万円、後任体制に必要な追加人件費600万円、通常水準に不足する工場賃料200万円と設定します。役員報酬の800万円は減額可能と仮定した部分であり、後任追加人件費600万円はその減額後の費用にまだ含まれていない額です。両者の対象が重ならないという前提で計算します。
| 項目 | 調整額 | 考え方 |
|---|---|---|
| 決算上の営業利益 | 1,800万円 | 実績を計算の起点にする |
| 営業利益に含まれる減価償却費 | +1,200万円 | 償却前の利益に戻す |
| 役員報酬の過大部分 | +800万円 | 退任等によって減額可能と仮定する部分 |
| 後任の追加人件費 | -600万円 | 承継後に新たに必要となる費用 |
| 通常賃料への不足分 | -200万円 | 関連当事者との賃料を通常水準へ補正する |
| 正常EBITDA | 3,000万円 | 1,800+1,200+800-600-200 |
板金加工M&Aで正常化の根拠を伝える
このモデルでは、報酬を減らせる要素と承継後の追加費用が相殺され、正常EBITDAは3,000万円となります。決算上の営業利益と減価償却費の単純合計も3,000万円ですが、計算結果が偶然同じでも、正常化の検討が不要だったという意味にはなりません。調整根拠を確認したうえで同じ金額になることと、費用の変化を調べずに同じ金額を置くことでは、買い手が判断できる情報の量が違います。
アドバイザーとして重視したいのは、正常EBITDAを高く見せる調整の数ではなく、第三者が同じ資料から再計算できることです。報酬なら支給実績と承継後の職務、賃料なら契約と近隣の利用条件、減価償却費なら固定資産台帳と製造原価への配賦を照合します。工場の償却費が製造原価に含まれている場合、販売管理費だけを見て足し戻すと、対象額を誤ることがあります。
3倍・4倍・5倍は相場の提示ではなく感応度を見る仮定
次に、正常EBITDA3,000万円に、説明用の倍率として3倍、4倍、5倍を掛けます。これらは板金加工業の市場相場や推奨倍率ではありません。同じ収益力でも、倍率という評価前提が変わると事業価値がどれだけ変動するかを確認するための仮定です。取引金額や利益の定義が不明な案件を集めて、「この業界は何倍」と断定することは避けるべきです。
本モデルの現預金は4,000万円ですが、うち1,500万円を事業運営に必要な現金と仮定します。また、その必要現金は事業価値の中で確保済みとする取り決めを置き、追加する余剰現金を2,500万円とします。有利子負債は7,000万円です。その他の非事業用資産、リース債務、株主貸付金、価格調整項目は本モデルにはないものとします。実際には契約上の各項目の定義が優先されます。
| 仮定するEBITDA倍率 | 事業価値 | 加算する余剰現金 | 控除する有利子負債 | 計算上の株式価値 |
|---|---|---|---|---|
| 3倍 | 9,000万円 | 2,500万円 | 7,000万円 | 4,500万円 |
| 4倍 | 1億2,000万円 | 2,500万円 | 7,000万円 | 7,500万円 |
| 5倍 | 1億5,000万円 | 2,500万円 | 7,000万円 | 1億500万円 |
仮定4倍から株式価値7,500万円を求める
4倍の場合の計算は、正常EBITDA3,000万円×4倍=事業価値1億2,000万円、そこに余剰現金2,500万円を加え、有利子負債7,000万円を差し引いて、株式価値7,500万円です。この7,500万円は、仮定のもとで計算した株式価値であり、税引後の個人手取りではありません。また、企業価値の算定結果をそのまま譲渡額にする義務が生じるわけではなく、価格と条件は交渉によって決まります。
本モデルで4倍から5倍に変わると、株式価値は3,000万円増えます。一方、倍率を4倍に固定して正常EBITDAの見込みが500万円変われば、事業価値は2,000万円変わります。これは収益力の説明を丁寧にする意義を示しています。倍率だけを強く主張するより、価格転嫁の定着、代替人員の確保、不良削減の実績などによって、利益が続く理由を説明することが交渉の土台になります。
現預金4,000万円の全額を加算しないモデルである理由
ここで必要現金1,500万円を別にしたのは、譲渡翌日から材料代、給与、外注費などを支払える状態で事業を引き継ぐ前提を明示するためです。すべてのM&Aで現金のうち一定額を必ず差し引く、という一般ルールではありません。現金を全額加算し、別途運転資金の条件を調整する設計もあります。どちらの方法でも、必要資金がどこに含まれるかを一貫させることが重要です。
例えば、すでに事業価値から必要現金を差し引いているのに、株式価値への調整でも同額を除外すると、同じ理由で二度減額することになります。逆に、運転資金を十分残す価格なのに、売主が直前に現金を配当で引き出せば、買い手は当初の前提を満たさないと考えるでしょう。数字だけでなく、「残す資産の範囲」と「代金の調整式」をセットで合意することが欠かせません。
売却直前に借入金を返済した場合も、株式価値が返済額だけ機械的に増えるとは限りません。余剰現金で返済すれば、有利子負債が減る一方で加算できる余剰現金も減るからです。前述のモデルで余剰現金と借入金が同額減り、その他の条件が同じなら、差引きの株式価値は変わりません。借入残高だけを小さく見せる操作より、評価基準日に何が残っているかを透明にする方が役立ちます。
板金加工M&Aの倍率と投資回収年数が異なる理由
「EBITDAの4倍なら4年で投資回収できる」とは限りません。税金、設備投資、運転資金の増加がまだ反映されていないためです。板金加工M&Aでは、設備更新後に残る現金も確認します。対象にはレーザー加工機、曲げ設備、溶接設備などがあります。集塵設備や検査機器の更新も必要です。これらの支出で、会計上の利益と使える現金に差が出ます。買い手は取得後の支出も含め、資金を回収できるかを判断します。
また、株式取得の資金を借り入れる買い手と、自社資金で取得する買い手では、資金調達上の制約が異なります。しかし、売主の事業価値評価に、買い手固有の返済計画をそのまま唯一の基準として持ち込めば、会社が生む価値と買い手の資金事情を混同します。事業そのものの見通し、買い手が実現できる効果、実際に支払える条件を区分して交渉すると、論点が明確になります。
板金加工M&Aの評価手法と、設備・収益の二重計上
修正純資産法は、帳簿の数字を実態に近づける
純資産を起点にする方法では、貸借対照表の資産と負債を確認します。帳簿価額のままでは、回収が難しい売掛金、使えない在庫、時価と差のある土地、未計上の負担などが見えにくいことがあります。修正純資産を検討する際には、それらを個別に見直して実態に近づけます。すべての資産が帳簿より高く売れるとは限らず、低く評価すべき項目も対称に扱う必要があります。
板金加工の在庫では、材料の種類や板厚だけでなく、残材の再利用可能性、特定顧客専用の仕掛品、設計変更で不要になった部品、支給品と自社所有品の区別が重要です。倉庫に存在することと、会社の資産として回収できることは異なります。長期間動いていない在庫でも使用予定が明確なら説明できますが、将来の売上を想定するだけでは十分な根拠になりません。
設備の継続使用価値と処分価値を分ける
設備も同様です。帳簿上の償却が終わった機械でも、精度や稼働状態が良ければ事業上の価値を持つことがあります。他方、取得価額の大きな設備でも、保守部品の入手、制御装置の対応、搬出費用、再設置の難しさによって売却可能額は変わります。継続使用を前提にした価値と、工場から搬出して処分する価値を混ぜず、評価の目的を明らかにして査定します。
中小M&Aでは、純資産を基礎に算定した金額に一定の利益を加える交渉が行われることもあります。ただし、利益の種類や加算年数は案件ごとに確認が必要であり、すべての会社に一つの算式を当てはめるものではありません。公的ガイドラインも、複数の評価手法と、算定値がそのまま譲渡額になるとは限らない点を示しています。中小企業庁「中小M&Aガイドライン」
「修正純資産+営業権」と「EBITDA×倍率」を足し合わせない
修正純資産に数年分の利益を加える考え方と、EBITDAに倍率を掛ける考え方は、同じ算式の別表現ではありません。前者では純資産を起点に追加的な収益価値をどう扱うかが論点となり、後者では継続事業の収益力から事業価値を捉えます。起点が違うため、両方を単純に合計すれば、設備や運転資産、その資産によって生まれる利益を重ねて評価するおそれがあります。
前述の仮定モデルで事業価値を1億2,000万円としたとき、その利益を生み出す通常の生産設備は、継続事業の前提に含まれています。そこで機械の時価をさらに全額加算すると、同じ稼ぐ力を支える資産を二度数える可能性があります。営業に使っていない遊休資産を別に加えることは検討できますが、その資産の賃貸利益などが正常EBITDAに含まれていないかも確認します。
板金加工M&Aでは、工場不動産の所有者によって評価条件が変わります。オーナー個人の保有と、会社による保有を分けて確認します。株式譲渡後も借りるなら、適切な賃料を事業計画に反映します。期間、更新、修繕負担の条件も必要です。不動産も売るなら、その代金と株式代金を分けます。また、事業評価で賃料や資産価値をどう扱ったかを照合します。「土地付きだから高い」という説明だけでは不十分です。
DCF法は、設備投資と運転資金まで含めた将来像を検討する
DCF法は、将来の事業から生まれるキャッシュフローを予測し、リスクなどを踏まえた割引率で現在の価値に換算する方法です。予測の前提によって結果が変わるため、計算式を精密にするだけで評価が確実になるわけではありません。将来キャッシュフローを用いるという手法の基本は公的な評価資料にも整理されています。中小企業庁「M&Aで用いられるバリュエーションの主な手法」
板金加工会社の将来計画では、売上成長率を毎年一定に置くだけでは工場の実態を表せません。どの設備が生産量の上限を決めているか、曲げや溶接の人員が増産に対応できるか、検査工程や外注先が追いつくかを確認します。レーザー切断能力を増やしても、その後工程が不足していれば、売上と利益が計画どおり増えるとは限りません。成長計画と工程能力を結び付けて検討します。
板金加工M&Aの将来計画に必要投資を織り込む
維持投資は、現在の売上や品質を守るための支出です。成長投資は、新しい顧客や製品、処理能力の拡大を目指す支出です。この区分を作ると、事業を今の水準で続けるだけでも必要な現金が見えやすくなります。現場で更新が必要と考えている機械があるなら、その時期と概算費用を投資計画に反映します。更新を省略したまま現在の利益が永続すると仮定すると、資金創出力を過大に見積もる可能性があります。
減価償却費と維持投資は、毎年同額になるとは限りません。過去の取得価額を期間配分した会計上の費用と、これから実際に支払う更新費用では、計算対象も時点も違うためです。設備価格や構成の変化、大規模更新の間隔も考慮します。前述の正常EBITDA3,000万円は償却前の利益であり、この金額から将来投資の負担を確認して初めて、自由に使える現金に近づけます。
受注拡大で増える運転資金も計画に含める
運転資金も将来計画に含めます。受注拡大で材料や仕掛品が増え、製品を納めてから入金まで時間がかかるなら、利益が増える前後に現金が必要です。特に試作品の立上げや新規顧客向けの量産準備では、売上計上前の支出が積み上がることがあります。DCFの検討では、売上と利益だけでなく、売掛金、在庫、買掛金などがどの時点で増減するかを見通します。
予測期間の先の価値を置く場合も、成長率だけを高くし、設備投資や人員を据え置けば整合しません。売上成長に見合う資本が必要か、長期的に維持できる利益率かを確認します。アドバイザーとして重視したいのは、一つの高い計画値を押し通すことより、受注減少、賃上げ、設備更新の前倒しといった条件が変わっても、どこまで資金を生めるかを説明することです。
板金加工M&Aで類似会社・類似取引と比較する条件
同じ「金属加工」に分類されていても、試作中心か量産中心か、薄板か厚板か、材料支給か材料込みか、装置の組立まで行うかで事業構造は変わります。上場会社と地域の中小工場では、規模、資金調達、管理体制、顧客分散、株式の流動性などにも差があります。比較対象の選択が評価に影響する点は、公的な財務管理資料でも注意点として示されています。中小企業庁「財務課題解決」
公表されたM&A案件でも、取得割合、追加取得の有無、現預金や借入金の範囲、将来の追加支払条件が不明なことがあります。株式の一部取得額を会社全体の事業価値とみなしたり、売上しか分からない案件からEBITDA倍率を計算したりしてはいけません。売却事例は買い手の目的や承継の背景を考える材料になりますが、価格資料が不足する事例を倍率の根拠に変えることはできません。
比較する時点もそろえます。直近年度の実績利益、過去数年の平均利益、来期の予測利益を混ぜれば、見かけの倍率は変わります。設備の購入とリースで費用の見え方が異なる場合も、双方の利益と負債の定義を合わせる必要があります。比較倍率に調整を加える場合は、なぜ調整するのか、すでに利益予測に織り込んだリスクを二重に引いていないかを説明できるようにします。
板金加工M&Aの価格調整:資産・負債と契約条件
リースは利益側と負債側を同じルールで処理する
レーザー加工機や曲げ設備などをリースで導入している場合、月額支払額だけで評価してはいけません。契約期間、残債、買取条件、途中解約、保守費用、所有権などを確認します。また、会計処理によって、費用が賃借料として見えている場合と、償却や利息などに分かれている場合があります。比較対象と自社でその扱いが違うと、事業の実力とは別の理由でEBITDAが変わって見えます。
リース料を事業費用として残した利益を用いる方法と、一定のリース支出を利益から除いて債務側で調整する方法では、倍率も含めた設計をそろえる必要があります。リース料をすでに継続費用として負担させた評価に、根拠なく残支払額を全額追加控除すると、同じ負担を重ねる可能性があります。一方、利益を押し上げる足し戻しだけを行い、対応する負担を無視することも適切ではありません。
前述の株式価値7,500万円のモデルでは、リース債務がないという仮定を置いています。実際の会社にリースがある場合は、そのまま7,500万円から任意の額を差し引くのではなく、正常EBITDA、適用倍率、事業価値から株式価値への調整をまとめて見直します。比較評価と契約上の債務定義で何を含めたかを、設備ごとの一覧にしておくと重複や漏れを防げます。
正常運転資本の調整は、現金の調整と分けて確認する
正常運転資本は、通常の事業を続けるために必要な売掛金や在庫などと、買掛金等との関係から検討します。ただし、契約によって対象項目は異なります。現預金や借入金を運転資本から除き、別項目で調整する設計もあります。前述の必要現金1,500万円と、売掛金・在庫等の運転資本を混ぜて合算し、同じ必要資金を二重に価格から引かないようにしてください。
基準額は決算月だけで決めると、季節性や大口受注の影響を受けることがあります。月次の推移を確認し、通常の受注水準で必要な額を協議します。譲渡直前に材料購入を極端に抑え、売掛金の回収を早め、買掛金の支払いを遅らせれば、現金残高は増えても、引き継ぐ事業の運営条件が変わります。通常の運営から外れる動きは、買い手の価格調整の対象になり得ます。
材料在庫が多い理由も分けて説明します。価格上昇に備えた先行購入なのか、安定供給のために必要なのか、単に発注が滞留しているのかで評価は異なります。仕掛品については、完成までの追加費用と見込入金を確認します。帳簿上の在庫金額を機械的に認めてもらう交渉より、案件別に回収可能性を示す方が、価格調整の根拠を検証しやすくなります。
株主貸付金は、会社側の負債と個人側の債権を分ける
オーナーが会社に資金を貸している場合、その貸付金は会社側から見れば返済義務のある負債で、オーナー個人から見れば債権です。株式の価値と貸付金の回収を同じ金額として説明すると、受取額を見誤ります。残高だけでなく、貸付契約、利息、返済履歴、資金の流れを確認し、会社が実際に返済できるかも整理します。帳簿にあるから必ず額面どおり回収できるとは限りません。
株式価値の計算で株主貸付金をすでに有利子負債に含めているなら、別項目で再度控除しないようにします。そのうえで、実行時に会社が返済するのか、買い手が債権を取得するのか、返済を継続するのかなどを区分します。株式代金と債権の対価は、支払者と受取時点が違う場合もあります。債権の放棄や資本への振替を検討する場合は、税務や財務への影響を確認してから設計します。
反対に、会社がオーナーに貸している資金がある場合は、会社の債権として回収条件を整理します。オーナー関連の不動産、車両、保険、立替金なども、引き継ぐものと精算するものを確認します。私的な支出の整理は説明の透明性に役立ちますが、売却直前の移転や処分によって会社資産が減れば、価格調整に影響します。会計上の処理と実際の資金移動を一致させる必要があります。
板金加工M&Aでも借入控除と経営者保証解除は別の論点
株式価値から有利子負債を差し引いたことは、オーナー個人の経営者保証が解除されたことを意味しません。保証は保証先との関係で整理する必要があり、売主と買い手だけの合意で、金融機関等に対する保証が当然に消えるとは限りません。公的ガイドラインの改訂でも、経営者保証が解除されない問題への対応が重視されています。中小企業庁「中小M&Aガイドライン第3版の改訂」
オーナーが確認したいのは、誰が保証先に相談し、どの借入や契約を対象に、いつまでに解除の合意を得るのかという具体的な手順です。金融機関の借入だけでなく、リースや取引上の保証にも目を向けます。解除や借換えの実現を実行条件にするか、実行までにどの書面を確認するかを、契約担当者と詰めてください。保証が残る状態で受け取る価格と、保証が外れる状態の価格は、オーナーにとって同じ経済条件ではありません。
簿外債務や偶発的な負担は、根拠と処理方法を明らかにする
板金加工M&Aの減額交渉では、対象事実と見積方法を確認します。未払残業、未計上の修繕、品質クレームなどが論点になります。環境対応や原状回復の負担も同様です。漠然としたリスクとして一括減額されると、妥当性を判断できません。また、すでに評価へ反映した負担は区別します。正常利益の減額、計画上の費用、価格控除、補償条項を照合します。同じ負担を重ねて扱わないための確認です。
板金加工では、設備の安全対策、騒音や排気、廃棄物の管理、工場使用の条件なども、継続運営に関わります。問題が未確定だから資料を出さないという姿勢では、買い手は不確実性を大きく見積もることになります。点検履歴や是正の見積書があれば、対応費用と時期を具体化できます。価格を守るためには、懸念を隠すより、範囲を絞り、解決方法を示す方が建設的です。
税引後手取りは、取引の形と支払名目ごとに試算する
個人株主の株式譲渡では、売却金額の全額がそのまま課税対象となるという説明は正確ではありません。取得費や一定の費用等を踏まえて譲渡所得等を計算する仕組みがあり、所有状況や取引条件によって確認すべき点が変わります。具体的な税率、適用関係、費用の扱いは実行時点の制度に基づいて税理士と確認します。国税庁「株式等を譲渡したときの課税」
事業譲渡では、事業を売る主体が会社である場合、まず会社に代金が入ります。その資金をオーナー個人が受け取る方法まで含めなければ、株式譲渡と手取りを比較できません。退職金の支給を組み合わせる場合も、株式価値への影響、会社側の資金、支給の合理性、個人側の税務を一緒に検討します。「株価を下げて退職金を増やせば必ず有利」といった単純な決め方は避けます。
手数料は料率だけでなく、その基準額が株式対価なのか、移動する資産などを含むのか、最低報酬はいくらかを確認します。株式価値7,500万円という同じモデルでも、契約する支援機関の料金体系によって売主側の支出は変わります。税金の概算、手数料、実行時の受取額、後日精算される額を並べ、生活資金や次の事業に使える金額を把握してから、希望価格を判断します。
高い提示価格より、比較できる価格条件を作る
複数の提案を比較するときは、同じ日付、同じ財務数値、同じ資産負債の範囲にそろえます。全額を実行時に支払う提案と、将来業績に応じた追加対価を含む提案では、名目の総額が同じでも確実性が異なります。支払留保、分割払い、価格調整、表明保証違反時の補償、オーナーの継続勤務なども、実際の受取額や負担に関わる条件として確認します。
板金加工M&Aの提案比較では、アドバイザーとして四つの軸を重視します。価格、受取時期、残る責任、事業を引き継ぐ条件です。例えば、高い価格でも長期間の拘束が付く場合があります。実現が不確かな追加対価を含む場合もあります。その条件がオーナーの希望に合うかを、別途検討します。目的が引退や従業員の承継、工場の継続なら、価格だけでは測れません。
自社の価値を説明する準備としては、月次損益、正常利益の調整表、固定資産とリースの一覧、顧客別の収益、設備更新計画、運転資金の推移、借入と保証の一覧を一貫した数字で整理すると有効です。すべてを最初から完璧にする必要はありません。まず「いま分かる金額」と「追加確認が必要な金額」を分ければ、評価の幅がどこから生まれているかを把握できます。
板金加工会社の事業承継で価格を守ることは、機械の数や売上規模を強調することだけではありません。現場で生まれている利益が、社長交代後も続く仕組みを示し、その利益を維持する投資と人材の負担を明らかにすることです。買い手が引継ぎ後の運営を具体的に描ける資料があれば、評価の前提を検証しながら交渉できます。会社の強みを数字と現場の両方で説明する準備が、納得できる条件を検討する基礎になります。
板金加工M&Aの売却準備から最終契約まで
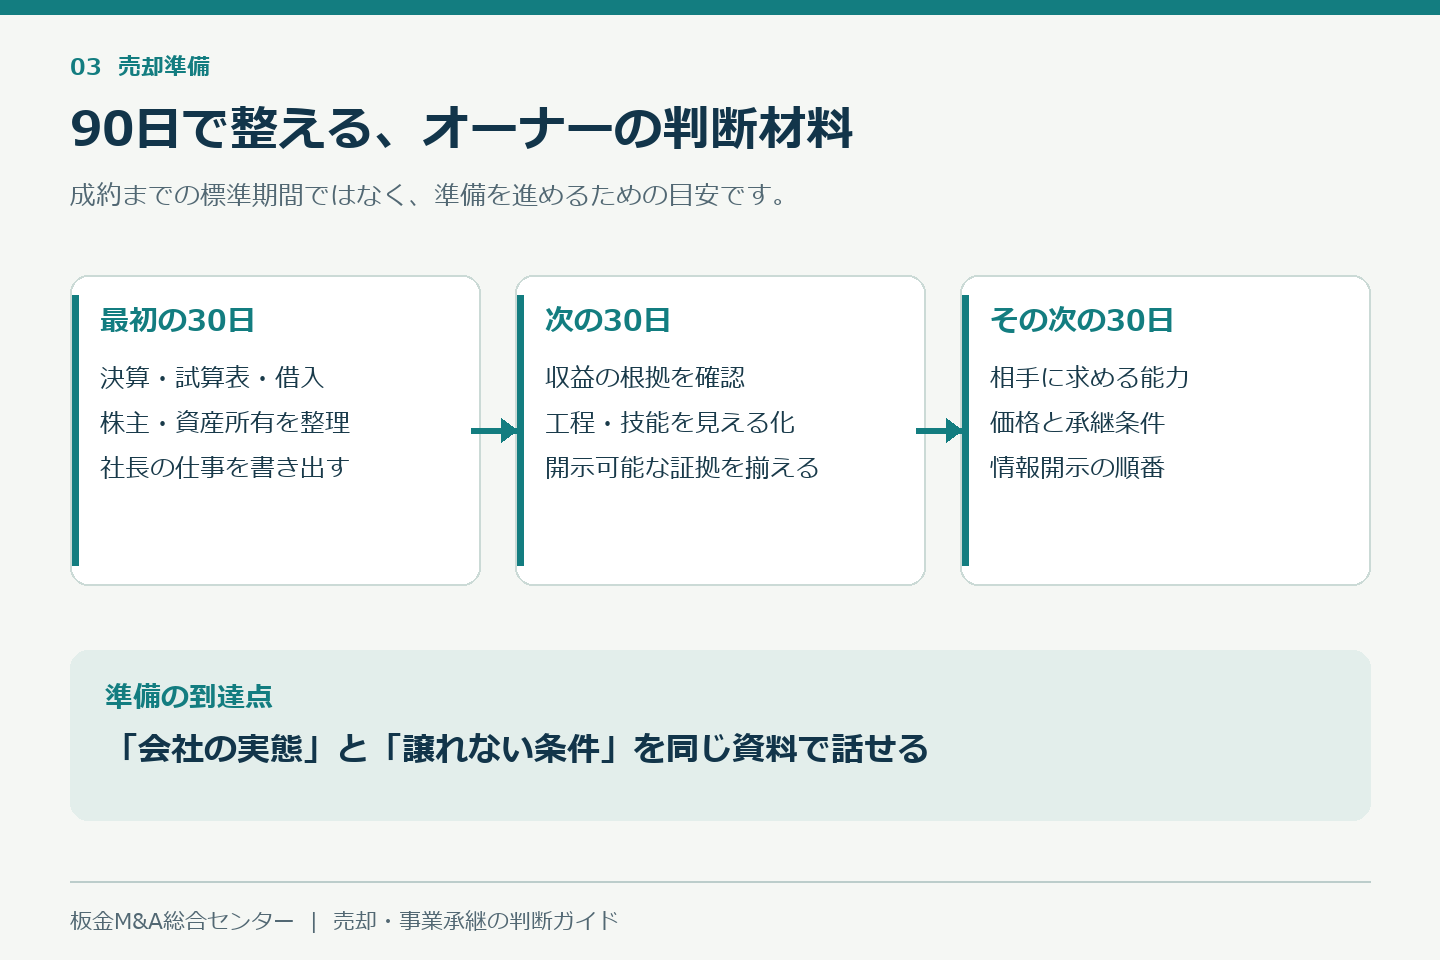
最初の30日:会社の説明を、決算書と現場でつなげる
最初から立派な会社案内をつくる必要はありません。直近数年の決算書と直近月までの試算表、借入一覧、設備一覧、顧客別売上、株主構成を集め、数字の違いを説明することから始めます。売上が増えても粗利益が減っているなら、材料費、品番構成、外注費、歩留まり、残業、価格改定のどれが影響しているかを確認します。
資料は同じ基準日で揃えることが大切です。借入残高は先月末、設備は三年前、顧客構成は繁忙期だけ、という組合せでは買い手が現在の姿を判断できません。更新できない資料には作成日と対象期間を記載し、現状との差を添えます。完璧な管理表を新設するより、既存資料をつなぎ、確認できる数字と推計を分けるほうが実務的です。
経営者の一週間の仕事も記録します。見積承認、材料手配、外注先との納期調整、溶接不良の判断、顧客への謝罪、銀行対応のうち、他の人ができる仕事と本人しかしていない仕事を分けます。肩書の引継ぎと実務の引継ぎは異なります。売却後に必要な後任者や役割を洗い出すことで、正常利益と必要な移行期間が同じ前提で説明できます。
次の30日:板金加工M&Aの説明を裏付ける証拠を集める
「短納期が得意」という言葉には、受注から出荷までの日数、緊急案件の比率、残業負担、特急対応の採算を添えます。「高品質」には、対象製品、不良の定義、検査件数、顧客クレームと是正記録を添えます。「顧客と強い関係」には、取引年数だけでなく継続品番、発注変動、顧客担当部署、単価の決まり方を添えます。
現場の写真や加工サンプルは説明に役立ちますが、顧客の製品や図面を無断で公開してはいけません。企業概要書では匿名化した工程図や、許可を得たサンプルを使う方法があります。誰が写真を見られるか、図面の寸法や識別番号を隠す必要があるかを決めます。営業資料として便利であることと、開示する権利があることは別問題です。
改善計画も、実施済みと予定を区別します。多能工化を始めた場合は、対象工程、教育担当、習熟の判定方法、教育に使える時間を示します。来月から改善できるという予測だけを正常利益へ加算すると、後の調査で修正されやすくなります。現場を改善する取り組みと、評価に織り込める根拠の蓄積には時間差があります。
その次の30日:候補先に求める能力と承継条件を整える
買い手探しでは、同じ業種の会社だけを並べず、自社の何を必要としているかを考えます。生産能力を広げたい同業、外注工程を取り込みたい製造業、顧客基盤を広げたい関連企業、経営人材と資金を提供する投資主体では、確認すべき事項が変わります。製造の専門家を派遣できるのか、既存工場を残す計画があるのか、採用を誰が担うのかを質問します。
この90日という区切りは、準備を進めるための目安です。成約までの標準期間や期限ではありません。株主の調整、資料の不足、許認可、取引先の承諾、買い手の資金調達などで必要な時間は変わります。健康や資金繰りに制約がある場合には、同じ順番を機械的に守らず、継続に必要な対応を先に行います。
板金加工M&Aの秘密保持契約と段階的な開示
板金加工M&Aの匿名概要では、情報の組合せにも気をつけます。地域、特定設備の型式、従業員数、大手顧客の業種が手掛かりになります。社名を消しても、会社が特定される場合があるためです。資料を出す前に候補先を確認します。そして、検討段階に応じて情報の精度を上げます。すべてを曖昧にするのではなく、必要な範囲で資料を渡す考え方です。
秘密保持契約では、目的外利用の制限、閲覧できる人、第三者や専門家への開示、顧客・従業員への直接接触、資料返却や削除の扱いなどを確認します。ただし、契約があるだけで秘密が絶対に守られるわけではありません。資料の配布先を記録し、版番号を付け、詳細図面と一般資料を分ける運用も必要です。
工場見学は営業活動や採用面接などと誤認される可能性もあるため、見学の目的や説明方法を事前に整理します。従業員に不用意な説明をすることも、事実と異なる説明を長く続けることも望ましくありません。関係者への開示時期と伝える人を決め、検討が進んだ段階で必要な説明ができる計画をつくります。
基本合意は、価格の合意と残る確認事項を明確にする
基本合意書に価格が書かれていても、その金額が無条件で受け取れるとは限りません。詳細調査の結果、現預金・借入・運転資金の基準、想定していなかった負債、許認可や顧客承諾によって条件が変わる場合があります。何を前提とした価格か、調査後に何が変わり得るか、変更する手続をどこまで決めるかを確認します。
独占交渉期間が設けられる場合は、その長さと延長条件、相手の調査・意思決定の日程を確認します。相手の資金調達や社内承認が進んでいないまま売主だけが他候補との対話を止めると、時間を失うことがあります。基本合意のどの条項に法的拘束力を持たせるかも文言次第であり、名称だけで判断しません。
アドバイザーとしては、基本合意の時点で「この会社を買う目的」「継続したい工程」「足りない経営資源」「価格の前提」「売主が残る仕事」の五つが同じ説明になっているかを確かめたいところです。目的は技術承継なのに担当者の残留計画がない、価格は高いが必要設備更新を誰も見積もっていないという不整合は、後から大きな問題になります。
板金加工M&Aのデューデリジェンスに備える
デューデリジェンス、略してDDは、買い手が財務、税務、法務、人材、事業、設備などを詳しく調べる工程です。売主にとっては、事前説明の根拠を確認し、価格と契約条件を固める場です。欠点を一切なくすことより、論点を早く把握し、事実、影響、対応案を揃えておくことが重要です。
財務DD:利益の説明と資産の実在性を揃える
売上計上の時期、長期滞留の売掛金、仕掛品や材料の在庫評価、外注加工費の未払、賞与や退職給付に関する負担を確認します。製造業では、完成品を出荷した時点と検収が終わった時点が異なることもあります。請求書の発行日だけで売上の実態を説明せず、出荷・検収・返品条件と会計方針を照合します。
材料棚にあるものがすべて会社の資産とは限りません。顧客支給材、預かり金型、外注先の保管品、自社購入の材料を分けます。仕掛品には、どの注文に対応し、追加加工と納品が可能かを紐づけます。使う見込みの薄い余材を原価で計上している場合など、帳簿と回収可能性の差が評価に影響します。
事業DD:顧客集中とオーナー依存を工程ごとに確認する
板金加工M&Aで顧客集中を説明するときは、比率だけで終えません。取引が複数事業部に分かれているかを確認します。品番の用途や、代替調達の方針も調べます。また、オーナー退任で窓口が変わる影響も検討します。取引年数が長くても、契約や発注保証の存在とは別です。将来数量を確約されたような記述は避けます。
受注残の一覧にも、確定発注、内示、見込案件を分けて記載します。納期が遠い受注でも材料購入や外注手配を先に求められる場合があり、売上の見通しと資金繰りは一致しません。買い手には数量だけでなく、単価の見直し条件とキャンセル時の負担も説明できるようにします。
法務・労務DD:名義、同意、負担の所在を確認する
株式譲渡では会社自体が存続しても、株主変更を理由とする事前承諾や通知が契約で求められることがあります。工場賃貸、リース、借入、顧客契約、ソフトウェア利用などを読みます。事業譲渡では対象の権利義務や従業員の移転手続が別途論点になります。どの契約も当然に同じ条件で引き継げると考えないことが必要です。
労務では、勤怠、残業代、固定残業の扱い、休暇、社会保険、雇用契約、就業規則を実態と照合します。熟練者の能力は会社の強みですが、長時間労働に依存した生産体制は、そのまま維持できる利益とは限りません。未払などの問題が見つかった場合は、専門家と是正方法、費用、時期を検討し、正常利益や契約上の負担と整合させます。
工場DD:価格に反映する問題と、操業の前提となる問題を分ける
設備の不具合は修繕費用で整理できる場合がありますが、操業に必要な許認可、重大な安全上の問題、土地利用の制約などは、売却実行の前提を左右する場合があります。金額が小さいから重要性が低いとは限りません。期限、是正する主体、操業への影響、専門調査の必要性を一覧にします。
環境面では、過去の工場利用、油や薬品の保管、排水、産業廃棄物、土壌等を工程に応じて調べます。外注する表面処理についても、自社が管理すべき範囲と協力工場の責任を区別します。検査や測定は適切な専門家へ依頼し、記録がないことを「問題なし」の証明にしないようにします。
各領域をさらに確認する際は、当サイトの板金加工会社のM&Aコラムにある労働安全衛生、環境、取引適正化の解説も参照できます。本記事で全体の判断を整理し、個別の工程や取引条件に応じて詳細な確認へ進みます。
板金加工M&Aで価格と一緒に比較する七つの譲渡条件
| 条件 | 具体的に確認すること |
|---|---|
| 支払の確実性 | 一括・分割・条件付の区分、資金調達、支払期日 |
| 経営者保証 | 金融機関の手続、解除の時期と証拠、未了時の扱い |
| 従業員 | 雇用・待遇の方針、対象者、期間、説明担当 |
| 工場と設備 | 拠点維持、更新投資、賃貸条件、移転計画 |
| 売主の残留 | 役割、権限、勤務、報酬、終了条件 |
| 契約責任 | 表明保証、開示事項、補償の範囲・期限・上限 |
| 実行までの条件 | 必要な同意・許認可・承認と、未達時の対応 |
一括払いと条件付対価を同じ金額として比べない
譲渡時に受け取る固定額と、将来の業績に応じて支払われる追加対価は分けて比較します。追加対価がある場合は、何を利益と定義し、誰が経費や投資を決め、どの資料で実績を確認するかが重要です。買い手がグループ内の取引条件を変えることで達成度が動くなら、その調整方法も検討対象になります。
最大額が大きくても、達成条件が厳しく、売主が経営権を失った後に左右できない要素が多い場合、固定額と同じ確実性はありません。比較表では契約時の額面、確定している受取時期、条件付の部分を分けます。価格差が小さければ、保証解除の確実性や残留期間の短さを重視するという判断もあり得ます。
経営者保証は、買い手との約束と金融機関の解除を分ける
株式を譲渡しただけで、売主が負う個人保証が自動的に消えるわけではありません。買い手が解除に努めるという条項だけでは、金融機関との保証契約がどうなるかを確定できません。借入先ごとの保証、担保、必要手続、実行日の前後関係を確認し、解除を確認する書類と担当者を決めます。
借換えや返済を伴う場合は、資金の流れを具体化します。会社の資金を返済に使うなら、事業を続ける運転資金が残るかも確認します。保証だけを切り離して解決しようとせず、譲渡価格、借入の扱い、決済資金、操業資金を同じ表で照合することが、実行段階の食い違いを減らします。
雇用と工場の希望は、実行できる運営計画まで聞く
板金加工M&Aで「雇用を守る」という場合、約束の範囲を明確にします。対象の雇用契約、賃金、勤務場所、業務内容、期間を確認します。将来も何も変わらないという約束を、当然とは考えません。買い手の運営方針と、契約で確認する内容を具体化します。また、従業員自身の意思も関わります。全員の残留を売主だけで保証することはできません。
工場維持については、維持したい目的を考えます。顧客承認が所在地に結びついているのか、従業員の通勤が理由か、地域への思いかによって、必要な条件は異なります。工場を残す一方で設備更新を見送る計画なら、数年後の操業が難しくなるかもしれません。場所の約束と、仕事を続けるための投資計画を一緒に確認します。
仲介・助言の契約を、報酬の額だけで選ばない
支援者が双方の間に立つ仲介なのか、一方の立場で助言する契約なのかを確認します。業務範囲、報酬の計算基準、最低手数料、いつ支払うか、契約終了後の報酬条件、専任や直接交渉の制限、利益相反への対応も判断材料です。契約書だけでは理解しづらい項目は、自社の想定条件を入れた説明を求めます。
中小M&Aガイドラインの考え方も踏まえ、手数料や重要な契約条件について説明を受け、自分で比較できる形にします。売主の仲介手数料が無料であっても、専門家への依頼や税負担などの総費用がゼロになるとは限りません。必要な支援の範囲と、誰からどの報酬を受けるかを合わせて確認すると、役割を理解しやすくなります。
板金加工M&Aの引継ぎを、売却前の条件に組み込む
初日の目標は、給与・受注・加工・納品を滞らせないこと
M&A成立後の統合作業をPMIと呼びます。板金加工M&Aでは、翌日の操業を続ける確認が先決です。受注、加工、検査、出荷、代金回収を滞らせない体制を整えます。組織図の変更だけでは、日々の仕事は引き継げません。銀行権限、発注権限、顧客窓口を一覧にします。現場の判断者やシステムの利用権限も整理します。そのうえで、担当変更の時期を決めます。
図面や加工プログラムの引渡しは、フォルダーをコピーして終わりではありません。最新版の判断、改訂の承認、加工条件、使用する金型、検査の注意点がつながっているかを確認します。保存場所と閲覧権限、顧客との権利関係、バックアップを合わせて整理し、実際の品番で引継ぎ後の担当者が同じ工程を再現できるかを確かめます。
板金加工M&Aの技能承継は、対象と完了条件を決める
技能を「半年で引き継ぐ」と決めても、対象が曖昧だと完了を判断できません。材質や板厚による曲げ条件、溶接による歪み、外観基準、段取りの順序などを工程に分け、習得者と指導者を決めます。何度できれば習得とするか、誰が検査するか、教育中にどれだけ生産量が下がるかも計画に入れます。
ベテランの負担を増やすだけの計画は長続きしません。教育する時間を作る、記録作成を補助する、担当範囲を絞るなどの支援が必要です。売主が引継ぎのため残る場合も、日常経営に戻ってしまわないよう、質問の受付と決裁権限を分けます。後任者が自分で判断できる機会を段階的に増やすことが重要です。
最初の100日は、確認の区切りとして使う
100日は一つの管理上の目安であり、すべての案件に共通する完了期限ではありません。最初の月は取引と支払いの継続、次に品質・原価・受注の見える化、その後に設備投資や販路拡大という順番を検討します。買い手の標準システムへ一度に切り替えると、現場が必要な情報へアクセスできなくなることもあるため、切替テストと戻し方を用意します。
統合の成果は、売上だけで追いません。重要人材の在籍、納期遅延、顧客クレーム、再加工、見積時間、月次決算の締め日、資金繰りなど、目的に合う少数の指標を選びます。悪化があれば誰に報告し、誰が資源を追加するかを決めておくと、売主が退任した後も問題が見過ごされにくくなります。
板金加工M&Aの売却・事業承継でよくある質問
板金加工M&Aの評価倍率は何倍ですか?
すべての板金加工会社に当てはまる倍率はありません。利益の定義、継続性、設備更新、顧客構成、後任体制、取引条件を揃えて比較する必要があります。本記事の3倍・4倍・5倍は計算の動きを理解するための仮定であり、業界相場や成約実績の平均ではありません。
赤字や債務超過でも売却できますか?
検討できる場合はありますが、必ず売れるとは限りません。赤字の理由、回復の根拠、必要な追加資金、引き継げる顧客や技術、負債と保証の扱いを調べます。事業譲渡など別の方法が候補になる場合もあり、株主が受け取る価格と事業継続のために必要な資金を分けて考えます。
社長がすぐ退任することはできますか?
担当業務と後任体制によります。見積り、技術判断、顧客対応、資金繰りが社長に集中している場合は、引継ぎ期間を求められる可能性があります。希望時期を早めに示し、担当者の教育、採用、買い手からの派遣で何を補えるかを検討します。
古い機械でも板金加工M&Aで評価されますか?
機械の年式だけでは決まりません。受注に必要な能力、保守状態、安定した品質、使える担当者、プログラム、更新負担を合わせて確認します。ただし、保守部品の供給や安全上の制約で操業が難しくなる場合は、将来の投資額と時期を評価へ反映する必要があります。
会社名を伏せて相談を始められますか?
当センターでは、初期に社名を伏せた相談も可能です。詳しい顧客名や図面を最初から送る必要はありません。検討が進む段階で、開示先、必要な資料、秘密保持の条件を確認します。匿名資料でも特徴の組合せから会社を推測され得るため、情報の出し方を整理します。
売却価格が高ければ良いM&Aと考えてよいですか?
価格に加え、支払の確実性、保証解除、雇用、工場、売主の残留、契約責任を比べます。将来の条件付対価を含む最大額と、実行日に受け取れる確定額は分けます。経営者が何を優先するかによって、納得できる条件は変わります。
従業員や取引先へいつ伝えればよいですか?
検討の進み具合、承諾の必要性、重要人材の引継ぎ、秘密管理を踏まえて個別に決めます。全員へ同時に伝えるとは限りません。伝える人、説明内容、質問窓口を準備し、正式な決定事項と未確定事項が混ざらないようにします。
板金加工M&Aの相談には、価格と承継の希望を持ち込む
売却の検討を始める段階では、希望時期、引き継ぎたいもの、不安な点を一枚に書き出してください。そこに直近の売上・利益の概況、主な加工内容、設備更新の予定、社長しかできない仕事を添えれば、相談の入口になります。価格が分からないことや資料が揃っていないことを理由に、検討そのものを先送りする必要はありません。
板金加工会社の強みは、設備、人、図面、品質、顧客が一体となって繰り返し仕事を完成させる力にあります。その力を財務数値へ結びつけ、買い手が引き継げる条件まで説明することが、価値評価の土台です。売却価格を考える作業と、会社の仕事を次へ渡す作業を同じ計画にまとめていきましょう。
会社の価値と、引き継ぎたい条件を整理する
板金M&A総合センターでは、売却を決める前から相談できます。譲渡企業様から当センターが受領する相談料・着手金・中間金・月額費用・成功報酬は0円です。外部専門家費用、公租公課、手続費用や実費は別途確認となり、買い手側には別の料金条件が適用されます。
参考文献・公表資料
制度と公表情報の確認基準日:2026年9月14日。事例は各公表時点の情報です。公表事実と、本稿の独自分析・仮定の計算例を区別しています。
- 経済産業省・中小企業庁「2026年版中小企業白書・小規模企業白書」(2026年4月24日)
- 経済産業省・中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査」(2026年6月26日)
- 経済産業省「2025年版素形材産業ビジョン」(2025年3月28日)
- 中小企業庁「2025年版小規模企業白書・第9節 事業承継」
- 中小企業庁「中小M&Aガイドライン(第3版)」
- 中小企業庁「M&Aで用いられるバリュエーションの主な手法」(2021年)
- 中小企業庁「財務課題解決」
- 中小企業庁「中小M&Aガイドライン第3版の改訂」
- 国税庁「株式等を譲渡したときの課税(申告分離課税)」
- 中小企業庁「中小PMIガイドライン」
- 公正取引委員会「取適法・振興法」(2026年1月1日施行)
- 一貫加工会社の株式取得契約に関する当事者発表(2022年6月2日)
- 精密プレス会社の取得契約に関する四半期報告書(2022年)
- 精密プレス会社の全株式取得完了に関する適時開示(2022年11月30日)
- 金属加工協力工場の子会社化に関する当事者発表(2022年4月14日)
- 自動車部品切削加工会社の70%株式取得に関する適時開示(2022年6月14日)
- 金型・プレス会社の株式取得に関する適時開示(2021年11月9日)
- 放電加工会社への事業承継ファンド投資に関する当事者発表(2021年6月10日)
- 放電加工会社のMBOと承継支援完了に関する当事者発表(2025年6月20日)
- 海外プレス・金型会社の株式取得に関する有価証券報告書(2022年、冊子87頁)